房贷利率与贷款条件全景解析:读懂你的购房支付能力
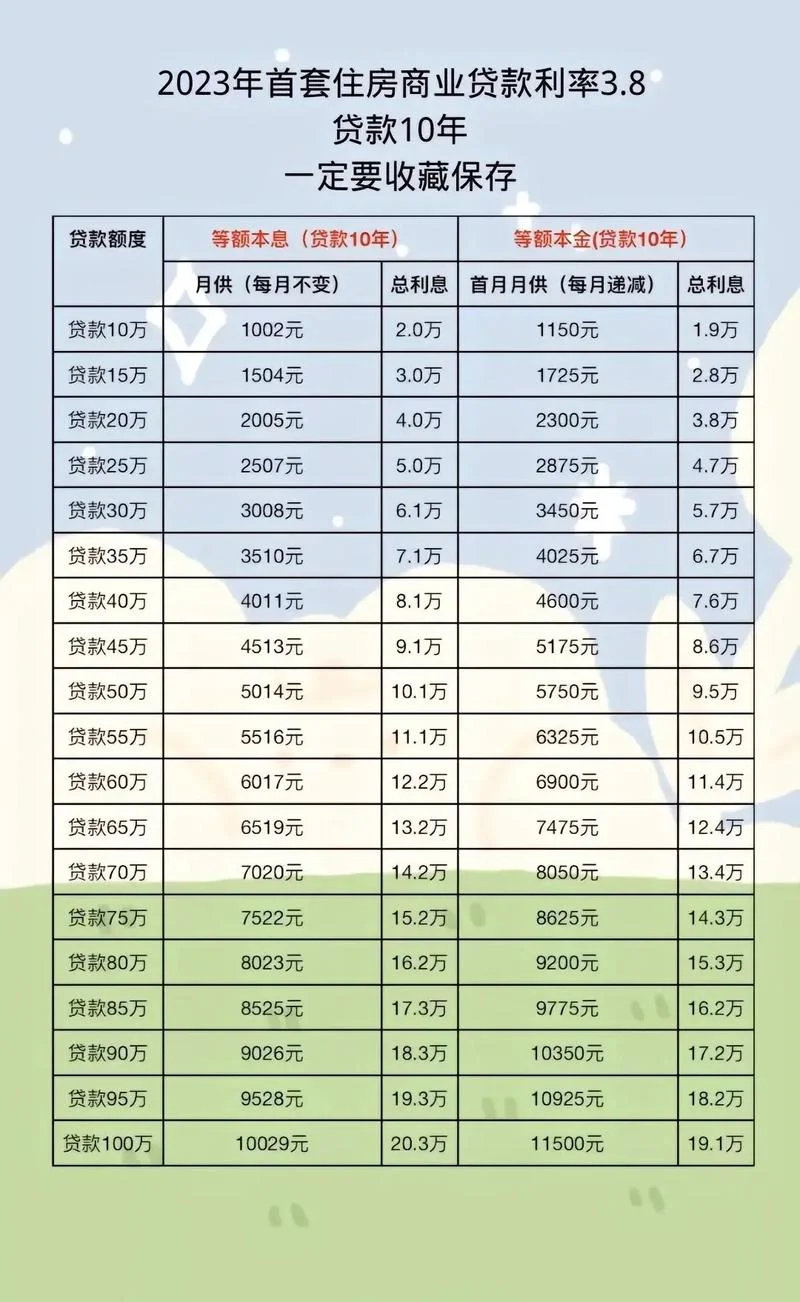
在房地产市场持续走低的背景下,购房决策已不再单纯依赖“上车”的意愿,更转向了对性价比与风险控制的深度考量。对于绝大多数家庭而言,“房贷利率贷款条件是什么”不仅是选择房屋指标,更是决定未来生活质量的基石。贷款利率、首付比例、贷款年限及评估标准四个维度,为您全面拆解房贷的“游戏规则”,帮助您做出最理性的财务决策。
核心指标解读:利率与条件的双刃剑
房贷利率:购买力的晴雨表
贷款利率是购房者最敏感的财务变量。当前市场环境下,利率的波动直接决定了月供的负担比例。LPR(贷款市场报价利率)机制:目前绝大多数房贷采用 LPR 作为定价基准。LPR 由中国人民银行每月公布,会在 3 个月周期内调整。
现状分析:在过去半年中,LPR 整体呈现下行趋势。,首套住房贷款 LPR 曾从 3.9% 降至 3.2% 左右,新购房者的月供压力显著减轻。
首付比例的影响:
首付比例越低,贷成金额越高,利率越高,但月供相对可控;
首付比例越高(如 80%),可贷额度越小,虽然月供绝对值增加,但资金占用少,利息支出占比相对降低。
贷款条件:决定你能贷多少
除了利率,贷款条件更是限制了你的杠杆上限。| 条件维度 | 关键指标 | 对购房者的效应 |
|---|---|---|
| 首套房 vs 二套房 | 认定标准 | 首套房享受 5 年宽限期,利率最低;二套房则需按上述标准套数及当地政策执行。 |
| 首付比例 | 起步门槛 | 一线/新一线城市多为 30%-40%,三四线城市可达 20%-30%。首付越高,贷款额度越低,月供压力越小。 |
| 贷款年限 | 最长期限 | 目前主流政策为 30 年。若选择 30 年,月供固定且低;若压缩至 15 年,虽月供高但总利息支出可节省数万元。 |
| 征信与负债率 | 核心风控 | 月还款额占收入比(DTI)不得超过 40%-50%。征信黑名单或负债过高会导致直接拒贷。 |
深度数据洞察:当前市场真实数值
为了更直观地理解政策变化,以下基于当前主流城市(如北京、上海、杭州)及部分新一线城市的数据统计:
表 1:首套房贷主要政策参考数据(2024 年)
| 城市类型 | 首付比例 | 首贷利率 (LPR 基准) | 二套房首付比例 | 二套房利率特点 |
|---|---|---|---|---|
| 一线城市 | 30% - 40% | 3.0% - 3.3% (+LPR) | 50% - 60% | 执行首套标准,但无宽限期 |
| 新一线/省会 | 35% - 45% | 3.0% - 3.4% (+LPR) | 40% - 50% | 部分城市执行首套标准 |
| 三四线/县城 | 20% - 30% | 2.8% - 3.1% (+LPR) | 25% - 35% | 利率普遍低于一线城市 |
注:以上数据为估算区间,实际利率受所在城市具体政策、银行产品(如公积金贷款 vs 商业贷款)及客户资质影响,具体以贷款行审批结果为准。
如何选择最优的“贷款条件”?
面对许多的银行产品和贷款年限,购房者该如何自测?
计算“月供与收入比”
这是衡量贷款条件是否合理的黄金法则。 计算公式:(月供 ÷ 月总收入) × 100% 建议标准: < 30%:非常安全,即便未来收入波动,也几乎无压力。 30% - 40%:处于舒适区间,适合大多数收入稳定的人群。 > 40%:风险较高,若形成失业或收入下降,面临断供风险。贷款年限的博弈
短期购房(1-3 年):可适当缩短年限(如选 15 年),虽然每月还款额增加,但总利息支出减少约 20%-30%,且资金回笼更快,缓解现金流压力。 长期购房(5 年以上):坚持 30 年能降低总利息支出。此时应重点考虑利率和流动性。如果未来打算 3-5 年内换房,建议避开长期锁定,选择 10-15 年期产品以保留未来置换灵活性。结语:理性规划,幸福安居
“房贷利率贷款条件什么”并非一个孤立的问题,它是家庭财务规划的重要一环。
1. 不要盲目追求低利率:低利率伴随着更高的首付或更短的年限,需综合测算总成本。
2. 重视自身现金流:在签约前,务必用真实收入测算月供,确保在极端情况下(如失业)仍能维持基本生活。
3. 利用专业工具:利用各大银行的房贷计算器,结合当前的 LPR 趋势,模拟不同条件下的月供变更,从而做出最适合自己的决定。
购房是人生中最大的资产投入,选择一套利率合理、条件宽松、月供可控的房子,才是对未来生活最负责任的承诺。
最近更新
-
什么是存量房贷款利率-存量房贷款利率释义
什么介绍
深度解析:什么是存量房贷款利率?影响与应对策略全指南 在当前的房地产市场环境下,许多购房者不仅关注新房的价格,更对手中持有的“存量房”(即二手房或已购买未还清贷款的房屋)的利率变动保持着高度敏感
2026-09-16【什么介绍】
阅读更多 -
金融房贷公司哪家最好-金融房贷公司排名
商讯大全
金融房贷公司哪家最好?深度解析与选择指南 在房地产交易链条中,资金是核心命脉。对于购房者而言,面对市面上琳琅满目的银行、消费金融公司及助贷机构,会产生一个核心疑问:“金融房贷公司哪家最好?”
2026-09-14【商讯大全】
阅读更多 -
哪一年的房贷利率最低-房贷利率最低年份
年份相关
探寻历史低点:中国房贷利率最低年份深度解析 在房地产市场的波动中,房贷利率不仅是购房者每月的“隐形账单”,更是宏观货币政策与楼市冷暖的风向标。对于许多家庭而言,“哪一年的房贷利率最低”不仅是一个
2026-09-10【年份相关】
阅读更多 -
房贷利率最高是哪一年-房贷利率最高年份
年份相关
回望巅峰:中国房贷利率的历史高点与周期变迁 对于绝大多数中国家庭而言,房贷不仅是最大的单笔负债,更是伴随家庭生命周期最重要的财务杠杆。近年来,随着LPR(贷款市场报价利率)机制的改革以及宏观政策
2026-09-10【年份相关】
阅读更多 -
历史贷款利率图-历史利率走势
历史常识
解码“历史贷款利率图”:透视中国经济周期的金融脉搏 在宏观经济与个人理财的交汇点上,历史贷款利率图不仅仅是一系列波动的曲线,它是中国经济发展的“心电图”,也是无数家庭和企业决策的“指南针”。从2
2026-09-04【历史常识】
阅读更多 -
商业贷款历史利率表-商业贷款历史利率
历史常识
穿越周期的资金成本:深度解析商业贷款历史利率表 在宏观经济波动与个人/企业财务规划的交织中,商业贷款历史利率表不仅仅是一串冰冷的数字记录,它是观察中国经济脉搏、理解资金成本变迁以及制定长期财务战
2026-09-04【历史常识】
阅读更多 -
历史lpr-历史LPR数据
历史常识
穿透迷雾:中国LPR历史演变与宏观经济逻辑深度解析 自2019年8月中国人民银行改革完善贷款市场报价利率(LPR,Loan Prime Rate)形成机制以来,LPR已取代原有的贷款基准利率,成
2026-09-04【历史常识】
阅读更多 -
公积金10万元能贷多少钱-公积金10万可贷额度
价格大全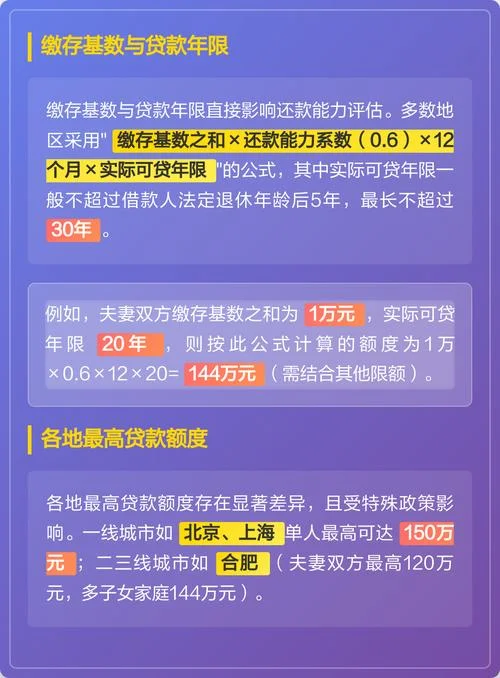
公积金10万元余额能贷多少钱?深度解析与计算指南 对于许多准备购房的朋友来说,住房公积金不仅是储蓄工具,更是低息贷款凭证。当大家问出“公积金账户里有10万元,能贷多少钱”时,是在询问账户余额与贷
2026-08-29【价格大全】
阅读更多 -
房贷利息多少钱啊-房贷利息多少
价格大全
房贷利息到底有多少?揭秘影响月供的三大核心要素 “房贷利息多少钱啊?”这是许多购房者,尤其是首次置业者最关心的问题。面对动辄数百万的贷款总额,利息占据了还款总额的巨大比例。很多人误以为房贷利息是
2026-08-28【价格大全】
阅读更多 -
计算房贷公式-房贷计算公式
公式大全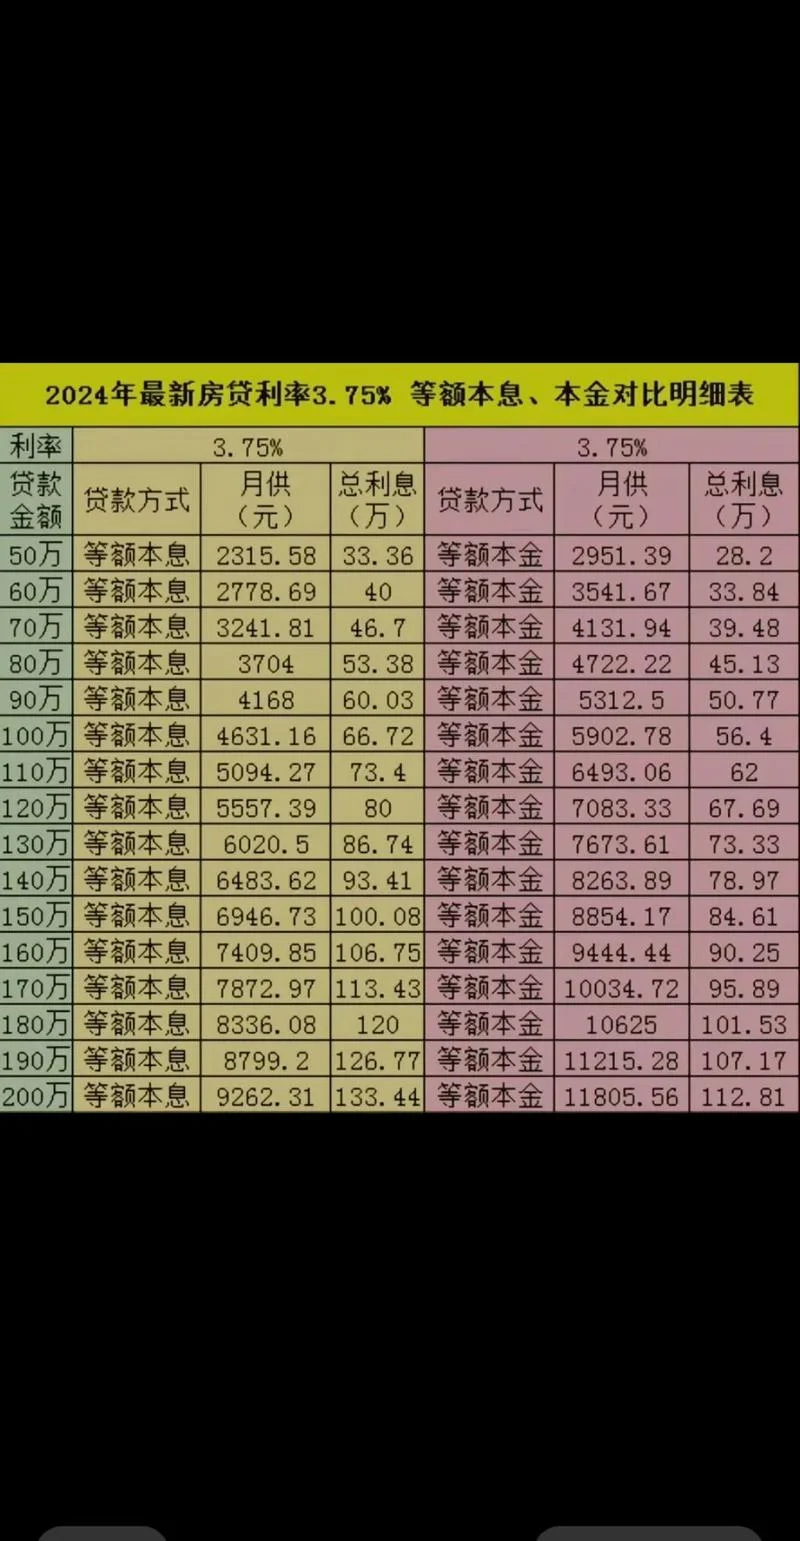
揭秘房贷计算:掌握核心公式,做精明的购房者 买房是大多数家庭一生中最重要的财务决策之一。面对动辄数百万的贷款总额,厘清“每月到底要还多少钱”、“总利息有多少”以及“哪种还款方式更划算”,是每位购
2026-08-28【公式大全】
阅读更多 -
房贷利息公式计算-房贷利息计算法
公式大全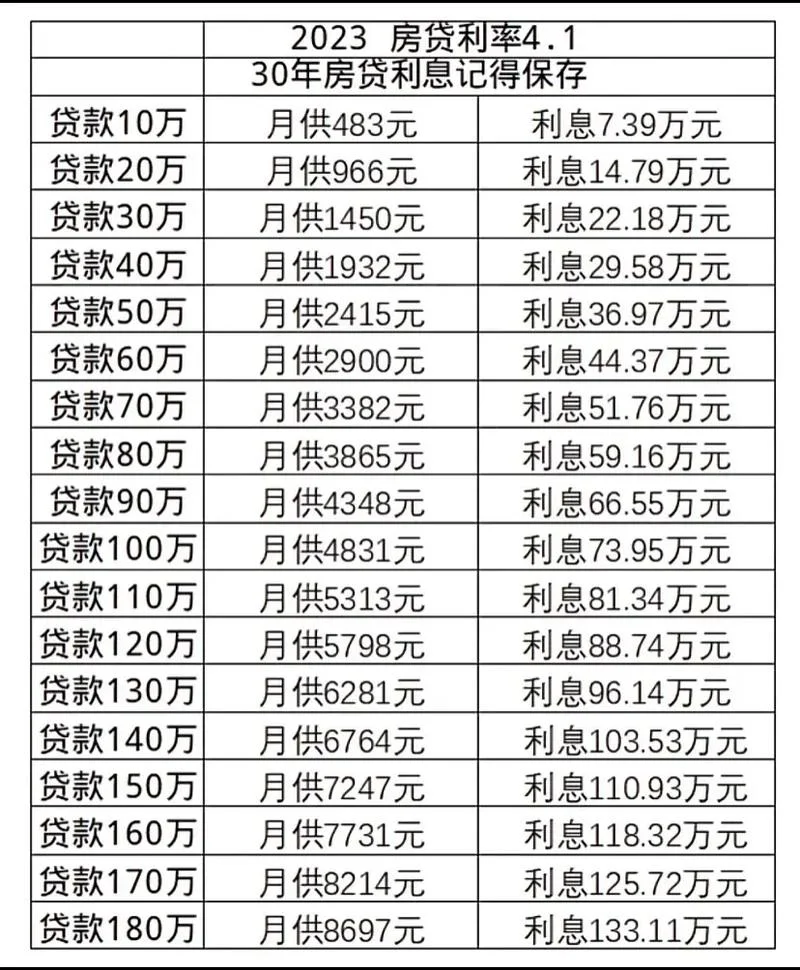
房贷利息公式计算:深度解析与实战指南 买房是许多家庭一生中最大的财务决策之一,而房贷利息是这笔巨额支出中容易被忽视却影响深远的部分。许多购房者只关注每月的还款额,却不清楚背后的利息究竟是如何计算
2026-08-28【公式大全】
阅读更多 -
房贷款的利率公式-房贷利率计算公式
公式大全
深度解析房贷款利率公式:从数学逻辑到财务决策 在购房这一重大人生决策中,房贷款利率是决定还款总额和每月现金流压力变量。许多购房者只关注“年利率是多少”,却忽略了利率背后的计算逻辑。理解房贷利率的
2026-08-28【公式大全】
阅读更多 -
天津贷款利率计算公式-天津贷款利率计算
公式大全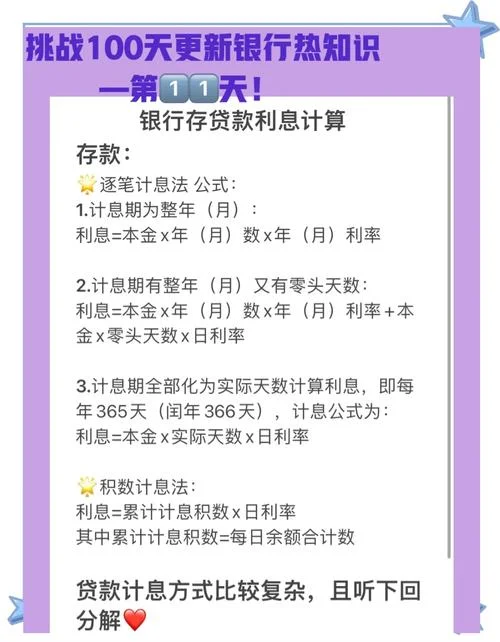
深度解析:天津贷款利率计算公式与应用指南 在天津这座北方经济重镇,无论是购房置业、企业经营还是个人消费,贷款都是常见的金融行为。然而,面对银行提供的各种贷款产品,许多借款人对“利率”和“月供”的
2026-08-28【公式大全】
阅读更多 -
房子贷款利息计算公式-房贷利息计算公式
公式大全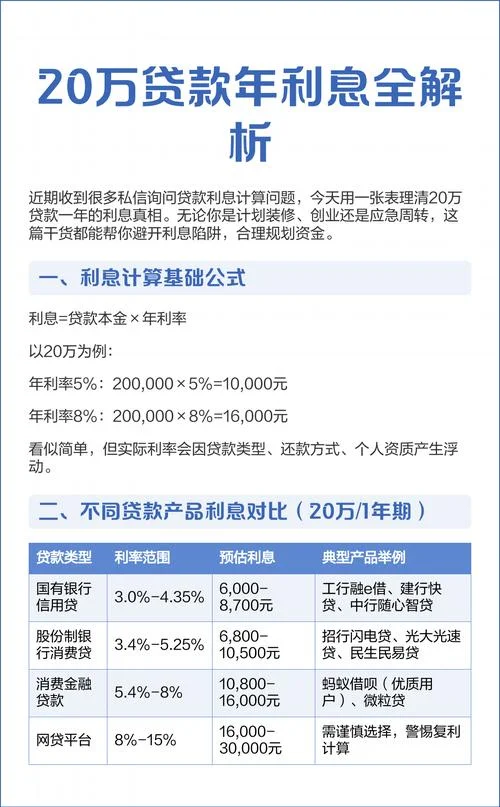
揭秘房贷利息:深入解析“房子贷款利息计算公式”与还款策略 买房,是许多家庭一生中最重要的财务决策之一。在关注房价、地段和户型的,房贷利息是被忽视却极具影响力的隐形成本。很多人只盯着每月的还款额,
2026-08-27【公式大全】
阅读更多 -
lpr利息计算公式-LPR利率计算方式
公式大全
LPR利率时代:深入解析贷款利息计算公式与实战应用 自2019年中国人民银行改革完善贷款市场报价利率(LPR)形成机制以来,“LPR”已成为中国金融市场上最核心的定价基准之一。无论是背负房贷的购
2026-08-27【公式大全】
阅读更多 -
本息计算公式-贷款本息计算公式
公式大全
深度解析:本息计算公式及其在金融决策中的应用 在个人理财、企业融资以及银行信贷业务中,“本息”是衡量资金成本与收益指标。无论是申请房贷、车贷,还是进行定期存款、债券投资,理解本息计算公式都是做出
2026-08-27【公式大全】
阅读更多 -
贷款计算器的公式-贷款计算公式
公式大全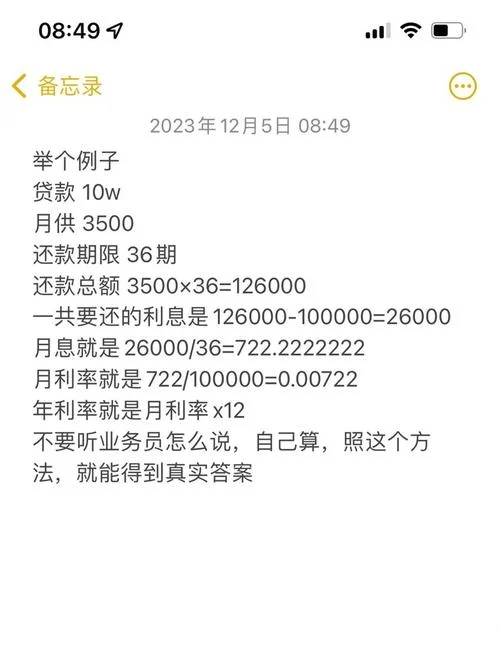
揭秘“贷款计算器的公式”:掌握核心逻辑,做精明的借款人 ,无论是购买房产、汽车,还是进行个人消费或企业经营,贷款都是常见的金融工具。然而,面对银行提供的各种贷款产品,很多人只关注“月供是多少”,
2026-08-27【公式大全】
阅读更多 -
按揭贷款公式-房贷计算公式
公式大全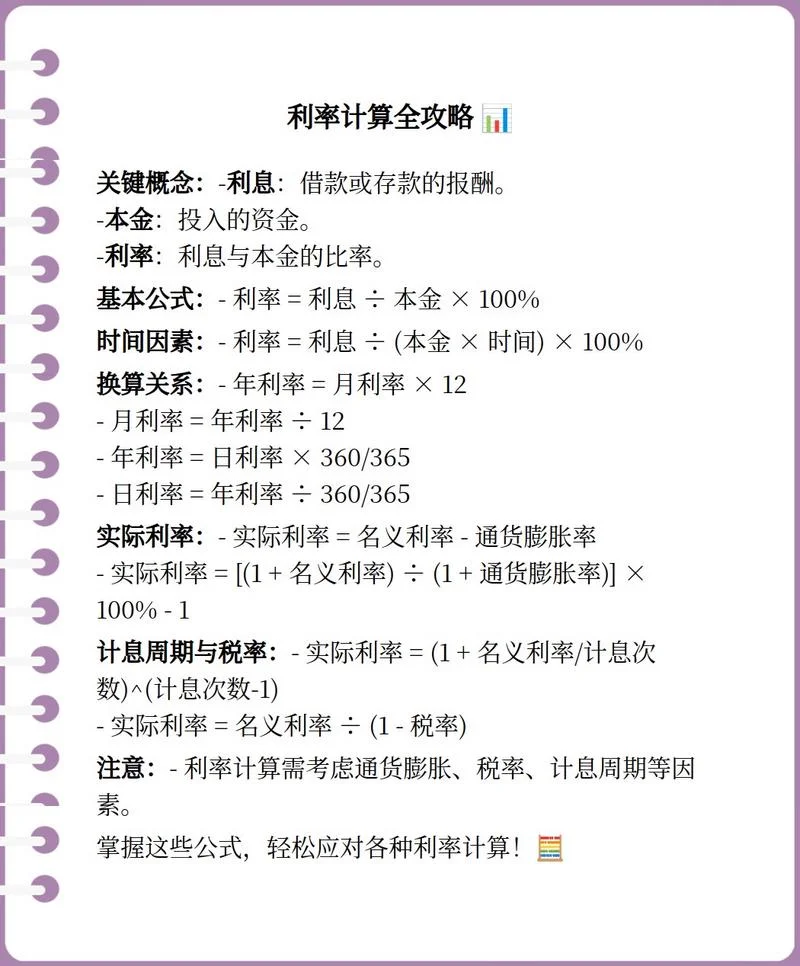
按揭贷款公式全解析:揭秘月供背后的数学逻辑 买房是许多家庭人生中的重大决策,而“按揭贷款”则是实现这一目标最常见的金融工具。然而,面对银行提供的各种贷款方案,许多购房者只关注的还款总额,却对决定
2026-08-27【公式大全】
阅读更多 -
贷款利率计算方法及公式-贷款利率计算方式
公式大全
深度解析:贷款利率计算方法及公式全指南 在购房、购车或进行大额消费贷款时,“利息到底怎么算?” 是借款人最关心的问题之一。很多人误以为利息就是简单的“本金 × 利率”,但,根据还款方式的不同(如
2026-08-27【公式大全】
阅读更多 -
按揭贷款公式计算器-房贷计算工具
公式大全
告别“算不清”:深度解析按揭贷款公式与实用计算器指南 买房是许多家庭一生中最重要的财务决策之一。面对动辄数百万的贷款总额,以及银行提供的不同还款方式,很多购房者感到困惑:每月到底要还多少钱?总利
2026-08-27【公式大全】
阅读更多 -
最新房贷计算公式-最新房贷计算方式
公式大全
2024年最新房贷计算公式全解析:从原理到实战,帮你算清每一笔账 随着房地产市场政策的不断调整以及LPR(贷款市场报价利率)机制的深化,房贷计算早已不再是简单的“利息×年限”。对于购房者而言,掌
2026-08-27【公式大全】
阅读更多 -
建行房贷利率在哪里查-建行房贷利率查询
查询攻略
建行房贷利率查询指南:如何轻松获取最优惠的利率 在住房金融领域,房贷利率是购房者决定购房成本因素。中国建设银行股份有限公司(简称“建设银行”)作为国有大型商业银行之一,其房贷政策一直备受关注。许
2026-07-01【查询攻略】
阅读更多 -
如何查银行的利率-查询银行利率
查询攻略
如何查银行的利率:全方位指南与实用技巧 在当前的经济环境下,贷款利率作为居民和企业融资成本指标,其波动直接影响着家庭的储蓄规划与企业的投资决策。无论是想降低房贷月供以增加生活压力,还是需要评估商
2026-06-27【查询攻略】
阅读更多 -
什么是公积金贷款利率-公积金贷款利率
什么介绍
什么是公积金贷款利率?深度解析与房贷决策指南 住房公积金贷款利率是每一位缴存职工在规划购房、改善居住条件时最为关心指标之一。它不仅直接关系到购房者每月的月供压力,更是衡量当前房地产市场融资成本的
2026-06-26【什么介绍】
阅读更多 -
贷款条件什么-贷款条件有哪些
条件要求
贷款条件是什么?揭秘影响您信用与审批的五大核心要素 在追求资金自由与发展的道路上,“贷款”被视为一把双刃剑:它能帮您跨越难关、改善生活,也因审批不力而让您错失良机。对于绝大多数用户而言,“贷款条
2026-06-23【条件要求】
阅读更多