您现在的位置是:首页 > 什么介绍
什么是居民杠杆率-居民杠杆率含义
2026-06-19CST20:26:27什么介绍 人已围观
简介什么是居民杠杆率:理解中国居民债务的“体面”与“风险” 在当前经济转型时期,居民杠杆率(Resident Leverage Ratio)已成为观察中国经济民生与金融安全的一把“双刃剑”。它不仅仅
什么是居民杠杆率:理解中国居民债务的“体面”与“风险”
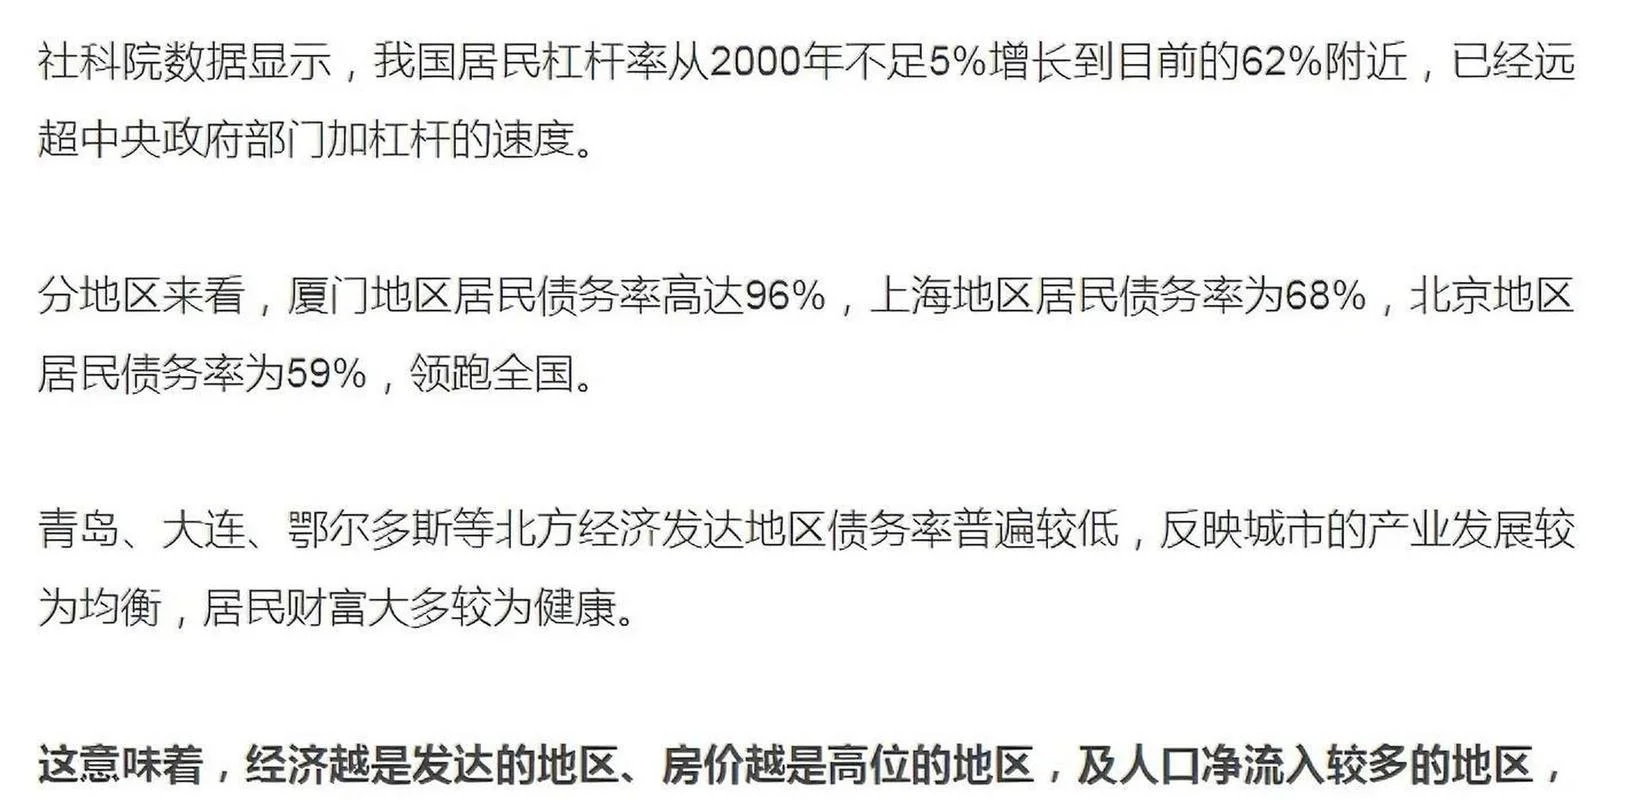
在当前经济转型时期,居民杠杆率(Resident Leverage Ratio)已成为观察中国经济民生与金融安全的一把“双刃剑”。它不仅仅是一个简单的数学公式,更反映了居民部门在住房、消费信贷及金融资产管理中的债务水平,直接关乎社会财富的稳定与居民消费能力的可持续性。
定义解析、数据演变、结构差异及潜在风险四个维度,深入剖析这一指标内涵。
核心定义:杠杆率到底是什么?
居民杠杆率,是指居民部门的全部负债与居民部门的全部资产之比。其计算公式为:
在当前的统计口径下,居民债务首要包含房产按揭贷款、信用卡消费贷、汽车消费贷等;而居民资产则涵盖了个人拥有的房产、股票、基金、理财产品以及银行存款等(其中银行存款和股票不计入杠杆率分母,但房产是核心资产)。
,它衡量的是居民“借多少”与“有多少”的对比关系。当杠杆率处于高位或上升时,意味着居民部门在扩大资产规模的也大幅增加了债务负担,若资金链断裂,极易引发系统性风险。
数据透视:中国居民杠杆率的演变轨迹
回顾近十年数据,中国居民杠杆率经历了从“低位徘徊”到“高位震荡”的显著变化,这一过程折射出住房制度改革与消费信贷模式的深刻转型。
| 年份 | 居民杠杆率 (%,估算值) | 关键特征与背景 |
|---|---|---|
| 2000 | 13.9 | 改革开放初期,居民负债极低,核心依赖储蓄。 |
| 2010 | 22.7 | 信贷扩张加速,居民购置住房和大额消费贷需求激增。 |
| 2017 | 32.4 | 房地产限购政策启动前,杠杆率急剧攀升,通货膨胀压力显现。 |
| 2018 | 32.1 | 政府强力调控,限购限贷政策实施,杠杆率快速回落。 |
| 2019 | 24.9 | 房地产市场调整期,杠杆率温和下行,回归理性。 |
| 2020 | 24.8 | 疫情冲击下,居民消费信贷需求萎缩,杠杆率进一步下降。 |
| 2023 | 27.4 | 房地产市场企稳,居民杠杆率小幅回升,但仍处于高位区间。 |
| 2024 | 27.8 | 随着房贷利率下行及存量房贷政策落地,杠杆率维持在较高水平。 |
注:数据来源于中国人民银行、国家统计局及相关社科院研究估算,不同机构测算方法略有差异,此处取主流学术及官方估算值。
从数据可见,中国居民杠杆率长期保持在 25%-35% 的区间,远高于主要经济体平均水平(如美国、日本)。这种高杠杆状态使得中国居民部门对房地产和消费信贷的依赖度极高。
结构分析:不同资产类别的杠杆分布
居民杠杆并非“平均主义”,其内部结构差异巨大,这对理解风险。
房地产:核心支柱,占比最高
房地产贷款是中国居民债务的“压舱石”。数据显示,过去十年中国房贷余额占全部个人贷款比重约为 80% 左右。 特征:受限于“房住不炒”的政策导向,购房杠杆率(首付比例、贷款利率)近年来持续下调。 现状:虽然总量下降,但存量房贷基数巨大,导致居民资产负债表依然脆弱。消费信贷:规模增长,风险上升
信用卡消费贷、汽车金融贷款是拉动居民消费的紧要工具。 特征:在 2018-2019 年期间,这一部分占比曾快速上升,反映了居民生活水平和对消费的旺盛需求。 现状:随着居民收入增速放缓及收入预期不稳,这部分债务的可持续性受到挑战,一旦面临收入断崖,违约风险将集中爆发。金融资产:资产增值,增值依赖
居民持有的股票、基金等金融资产(非房产)在债务资产中的占比极低,不足 5%。居民杠杆率的绝大部分仍建立在不动产抵押物之上。| 资产类别 | 2023 年占比估算 | 特点 |
|---|---|---|
| 房产 | 70% | 绝对主导,抵押性强,波动受政策作用大 |
| 消费信贷 | 20% | 消费驱动型,受收入预期影响显著 |
| 金融资产 | <5% | 资产增值型,缺乏抵押物,波动大 |
| 其他负债 | <5% | 包括养老金、教育贷款等 |
高杠杆的双刃剑效应
积极效应:促进消费与财富效应
适度的居民杠杆率有利于刺激内需。当居民拥有足够的房产作为抵押,可以释放大的购买力,从而拉动房地产市场和汽车、家电等耐用消费品市场。高杠杆也意味着居民财富效应较强,持有房产和优质资产的居民对未来收入持乐观态度,有利于提振消费信心。消极效应:脆弱性增加与贫富分化
不过,在当前经济环境下,过高的杠杆率带来了严重的隐患: 抗风险能力弱:当房价下跌或收入下降时,高杠杆居民难以凭借资产增值来修复资产负债表,极易陷入“还债 - 断供 - 失业”的恶性循环。 贫富差距扩大:杠杆率高的群体多集中在拥有优质房产的中高收入阶层,而低收入群体因缺乏抵押物且无资产积累,只能被动负债,导致财富分配向头部倾斜。 金融系统风险:庞大的房贷池是银行体系的主营业务。若居民违约率上升,不良贷款率(NPL)将迅速攀升,增加银行的资产减值损失,进而引发系统性金融风险。结论与展望
什么是居民杠杆率?
它是衡量居民部门债务与资产规模的比率,是评估中国居民经济健康状况指标。数据显示,中国居民杠杆率虽处于高位,但相较于部分发达国家,其居民金融资产规模相对较小,结构性矛盾更为突出。
如何看待当前水平?
目前,中国居民杠杆率虽处于历史高位,但正呈现出“总量高位、结构分化、风险可控但压力并存”的特点。
短期看,受房地产市场企稳和收入预期改善影响,杠杆率有望保持相对稳定。
长期看,如何通过政策引导居民债务结构:降低购房杠杆,防止“有房不敢买”的隐性债务风险;另规范消费信贷,防范过度负债导致的家庭财务危机。
居民杠杆率,不仅是金融监管的任务,更是实现共同富裕、推动经济从“地产驱动”向“消费/创新驱动”转型一环。
上一篇:什么是管式炉-管式炉定义
相关文章
随机图文
甘李药业历史最高价(甘李药业历史最高价)
甘李药业历史最高价深度解析与交易攻略 股价走势综合 截至当前市场数据,甘李药业的历史最高价曾达到一定的高度,但随后经历了显著的回落。这一价格区间反映了公司根本面改善前后投资者预期的变化。在经历长-
资质体系认证(资质体系认证)
资质体系认证攻略:从理论认知到实战落地 近年来,随着经济全球化的深入发展还有市场竞争的日益激烈,各类张罗机构、企业及个人参与市场竞争的程度显著增强。为了规范市场秩序、保障公平竞争还有维护花者权益,政 
社会体育指导与管理专业考研(社会体育指导与管理考研)
社会体育指导与管理专业考研综合 社会体育指导与管理专业考研是体育类学子走向职业道路的关键选择,特别是在全民健身战略深入推进的背景下,该专业在公共体育服务体系建设中扮演着不可或缺的角色。在社会体育
保研成绩要求(保研成绩要求)
保研成绩要求是高校研究生招生工作中极为关键的门槛,特别在竞争日益激烈的背景下,它不仅是考生学术水平的关键体现,更是拍板能否顺利进入顶尖名校深造的关键因素。近年来,各高校对保研学生的出色程度提出了更高标